Beschreibung
Fachwissen verstehen und anwenden
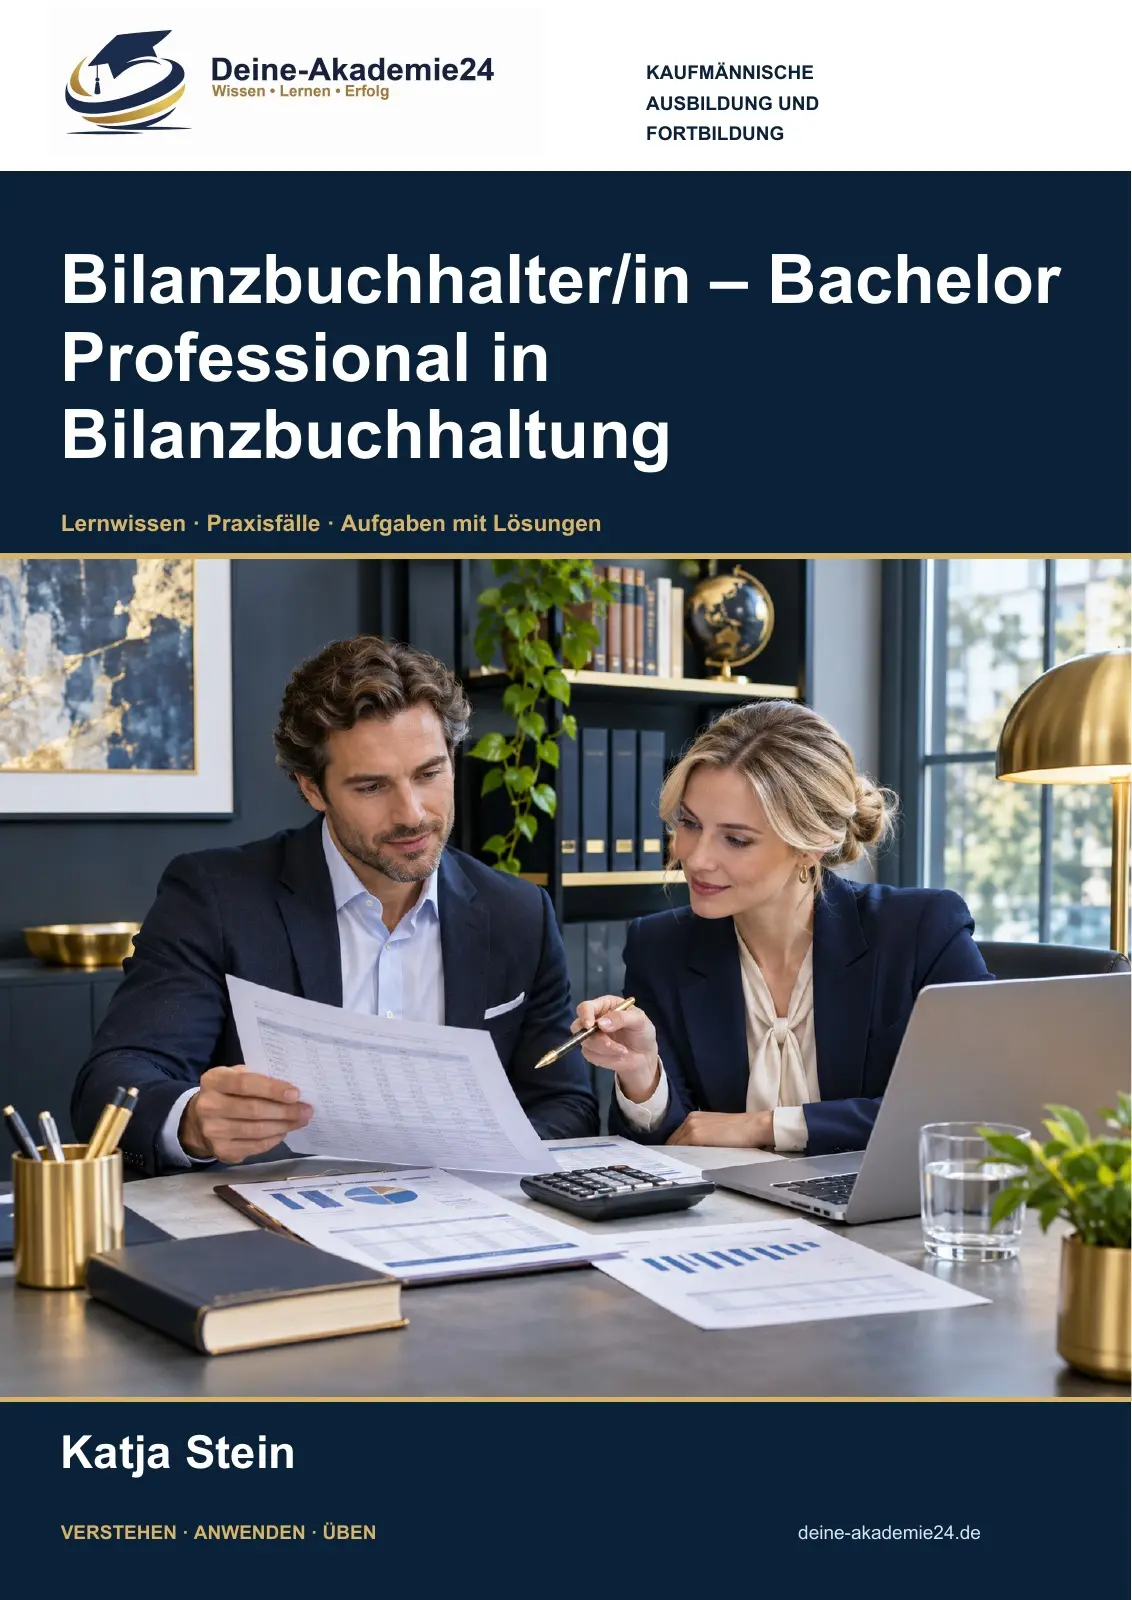
Vom Geschäftsvorfall zur begründeten Unternehmensentscheidung: Die umfassende Neufassung verbindet HGB und IFRS mit Steuern, Abschlussanalyse, Finanzierung, Kostenrechnung, internen Kontrollen und Führung.
16,95 € inkl. MwSt. · einmaliger Kauf.
396 Seiten · DIN A4 · Deutsch · Katja Stein
Vollständiges digitales PDF-Buch. Kein gedrucktes Buch. Nach Zahlung stehen 3 Downloads innerhalb von 30 Tagen zur Verfügung.
Für wen das Buch gedacht ist
Für angehende Bilanzbuchhalterinnen und Bilanzbuchhalter sowie Teilnehmende an der Fortbildung Bachelor Professional in Bilanzbuchhaltung. Persönliche Zulassung und verbindliche Prüfungsunterlagen klärt die zuständige Stelle.
Das enthält dein Buch
- 40 ausführliche Fach- und Prüfungskapitel sowie ein einführender Lernweg
- Alle sieben Handlungsbereiche und 45 gesetzliche Qualifikationsinhalte konkret zugeordnet
- Buchführung, HGB-Jahresabschluss, IFRS und Konzernrechnungslegung
- Abschlussanalyse, Cashflow, Kennzahlen und Rating
- Steuergewinn, Einkommen-, Körperschaft-, Gewerbe- und Umsatzsteuer sowie Verfahrensrecht
- Finanzplanung, Finanzierung, Investitionsrechnung und interner Zins
- Zahlungsverkehr, Dokumenteninkasso, Akkreditiv und Währungsabsicherung
- Kostenarten, BAB, Kalkulation, Deckungsbeiträge, Plan- und Prozesskosten
- Internes Kontrollsystem, Kommunikation, Personalführung, Ausbildung und Projekte
- Ausführlich durchgerechnete Praxisfälle und 401 Aufgaben mit getrennten erläuterten Lösungen
- Aktueller Prüfungsweg mit Bestehensgrenzen, Gewichtung, Befreiung und Wiederholung
- Vernetztes Abschlusstraining, verlinktes Inhaltsverzeichnis und Primärquellen
Vor dem Kauf hineinlesen
Kostenlose Leseprobe · 24 Seiten PDF
Vollständiges Inhaltsverzeichnis anzeigen
- Orientierung: Vom Geschäftsvorfall zur begründeten Entscheidung · Seite 27
- Was dieses Buch leisten soll · Seite 27
- Die sieben Handlungsbereiche verbinden · Seite 27
- Mit Fällen, Aufgaben und Lösungen arbeiten · Seite 28
- Vorbereitung, Nachweise und Grenzen · Seite 29
- 01 Rechnungswesen als Fach- und Führungsaufgabe verstehen · Seite 30
- 01.1 Informationen in verantwortliche Entscheidungen übersetzen · Seite 30
- 01.2 Externes und internes Rechnungswesen verbinden · Seite 30
- 01.3 Bestände, Erfolg und Zahlungen unterscheiden · Seite 31
- 01.4 Handelsrechtliche Buchführungs- und Abschlussaufgabe · Seite 31
- 01.5 Steuerliche Pflichten eigenständig prüfen · Seite 32
- 01.6 Rechtsform und Abschlussbestandteile berücksichtigen · Seite 32
- 01.7 Fachliche Qualifikation und Befugnis unterscheiden · Seite 33
- 01.8 Qualität und Zusammenarbeit verantworten · Seite 33
- 01.9 Gelöster Fall 1: Zahlung und Gewinn auseinanderhalten · Seite 33
- 01.10 Gelöster Fall 2: Kleine Gesellschaft ist nicht befreiter Einzelkaufmann · Seite 34
- 01.11 Aufgaben zur eigenen Bearbeitung · Seite 34
- 01.12 Erläuterte Lösungen · Seite 35
- 01.13 Quellen und zeitliche Einordnung · Seite 36
- 02 Ordnungsmäßige Buchführung, Inventur und Nachweise organisieren · Seite 37
- 02.1 Ordnungsmäßigkeit als tatsächlich funktionierenden Ablauf gestalten · Seite 37
- 02.2 Vollständigkeit, Richtigkeit und geordnete Erfassung · Seite 37
- 02.3 Änderungen nachvollziehbar erhalten · Seite 38
- 02.4 Ansatz- und Bewertungsgrundsätze auseinanderhalten · Seite 38
- 02.5 Stichtag, Vorsicht und spätere Erkenntnis richtig zuordnen · Seite 38
- 02.6 Inventur, Inventar und Bilanz unterscheiden · Seite 39
- 02.7 Zulässige Vereinfachungen gezielt einsetzen · Seite 39
- 02.8 Aufbewahrungsfristen nach Unterlage und Unternehmen prüfen · Seite 40
- 02.9 Gelöster Fall 1: Bestand fortschreiben und Differenz erklären · Seite 40
- 02.10 Gelöster Fall 2: Aufbewahrung richtig terminieren · Seite 41
- 02.11 Aufgaben zur eigenen Bearbeitung · Seite 41
- 02.12 Erläuterte Lösungen · Seite 42
- 02.13 Quellen und Prüfgrenze · Seite 42
- 03 Geschäftsvorfälle buchen und Abrechnungen abstimmen · Seite 43
- 03.1 Vom Sachverhalt zum Buchungssatz · Seite 43
- 03.2 Soll und Haben nach Kontenart anwenden · Seite 43
- 03.3 Journal, Hauptbuch und Nebenbücher verbinden · Seite 44
- 03.4 Umsatzsteuer und Vorsteuer im Grundfall trennen · Seite 44
- 03.5 Warenzugang und laufende Bestandserfassung · Seite 44
- 03.6 Rabatte, Skonti und nachträgliche Änderungen · Seite 45
- 03.7 Zahlungsverkehr und Erfolgskonten kontrollieren · Seite 45
- 03.8 Gelöster Fall 1: Einkauf, Rückgabe und Skonto · Seite 46
- 03.9 Gelöster Fall 2: Leistungserlös, Preisberichtigung und Zahlung · Seite 46
- 03.10 Aufgaben zur eigenen Bearbeitung · Seite 46
- 03.11 Erläuterte Lösungen · Seite 47
- 03.12 Quellen und Einordnung · Seite 48
- 04 Anschaffungs- und Herstellungskosten zutreffend bestimmen · Seite 49
- 04.1 Den Wertzugang vor der Abschreibung klären · Seite 49
- 04.2 Anschaffungskosten systematisch abgrenzen · Seite 49
- 04.3 Preisnachlässe, Steuer und Finanzierung richtig zuordnen · Seite 50
- 04.4 Herstellungskosten: Pflichtbestandteile feststellen · Seite 50
- 04.5 Wahlrechte und ausgeschlossene Kosten unterscheiden · Seite 51
- 04.6 Aktivierung und Periodenerfolg zusammenführen · Seite 51
- 04.7 Anschaffungsnahe Gebäudemaßnahmen steuerlich abgrenzen · Seite 52
- 04.7a Herstellungskreditzinsen nach HGB und IAS 23 · Seite 52
- 04.8 Gelöster Fall 1: Maschinenanschaffung mit begrenztem Skonto · Seite 53
- 04.9 Gelöster Fall 2: Herstellungskosten mit ausgewiesenen Wahlrechten · Seite 53
- 04.10 Aufgaben zur eigenen Bearbeitung · Seite 54
- 04.11 Erläuterte Lösungen · Seite 54
- 04.12 Quellen und Prüfgrenze · Seite 55
- 5 Sachanlagen bewerten und Abschreibungen begründen · Seite 56
- 5.1 Vom Anschaffungsvorgang zum jährlichen Werteverzehr · Seite 56
- 5.2 Handelsrechtliche Abschreibungsplanung · Seite 56
- 5.3 Beginn, Teiljahr und Anlagenbewegungen · Seite 57
- 5.4 Steuerliche lineare und degressive AfA 2026 · Seite 57
- 5.5 Elektrofahrzeuge und Gebäude gesondert behandeln · Seite 58
- 5.6 Geringwertige Wirtschaftsgüter und Sammelposten · Seite 59
- 5.7 Investitionsabzugsbetrag und Sonderabschreibung verknüpfen · Seite 59
- 5.8 Außerplanmäßige Abschreibung und Wertaufholung · Seite 60
- 5.9 IFRS-Vergleich: Komponenten, Restwert und Werthaltigkeit · Seite 60
- 5.10 Gelöster Fall 1: Zwei Zwecke, zwei Abschreibungspläne · Seite 61
- 5.11 Gelöster Fall 2: Investitionsabzug, Zugang und Sonderabschreibung · Seite 61
- 5.12 Aufgaben zur eigenen Bearbeitung · Seite 62
- 5.13 Getrennte erläuterte Lösungen · Seite 63
- 5.14 Primärquellen und geprüfte Grenzen · Seite 63
- 06 Immaterielle Vermögensgegenstände: Erwerb, Entwicklung und Geschäfts- oder Firmenwert · Seite 65
- 06.1 Ein wirtschaftlicher Vorteil ist noch kein bilanzieller Vermögensgegenstand · Seite 65
- 06.2 Entgeltlich erworbene Rechte und Software · Seite 65
- 06.3 Forschung und Entwicklung getrennt erfassen · Seite 66
- 06.4 Handelsrechtliches Wahlrecht und ausdrückliche Verbote · Seite 67
- 06.5 Steuerbilanz, latente Steuern und Ausschüttung · Seite 67
- 06.6 Abschreibung, Geschäfts- oder Firmenwert und Wertaufholung · Seite 68
- 06.7 IFRS-Vergleich als abgegrenzte Orientierung · Seite 68
- 06.8 Gelöster Fall 1: Lizenzpaket sachgerecht aufteilen · Seite 69
- 06.9 Gelöster Fall 2: Eigene Entwicklung und Sperrbetrag · Seite 69
- 06.10 Aufgaben · Seite 70
- 06.11 Erläuterte Lösungen · Seite 70
- 06.12 Primärquellen und Grenzen · Seite 71
- 07 Vorräte und Fertigungsaufträge: Bestand, Kosten und Ergebnis verbinden · Seite 72
- 07.1 Zuerst den wirtschaftlich zugehörigen Bestand bestimmen · Seite 72
- 07.2 Von Inventurbelegen zu belastbaren Mengen · Seite 72
- 07.3 Anschaffungs- und Herstellungskosten für Vorräte anwenden · Seite 73
- 07.4 Durchschnitt, FIFO und LIFO wirklich rechnen · Seite 74
- 07.5 Niederstwert und spätere Zuschreibung begründen · Seite 74
- 07.6 Unfertige Aufträge ohne vorweggenommenen Gewinn · Seite 75
- 07.7 Verlustaufträge vollständig und ohne Doppelzählung erfassen · Seite 76
- 07.8 IFRS 15: Zeitraumleistung ist eine begründete Einordnung · Seite 77
- 07.9 Gelöster Fall 1: Eine Menge, drei Kostenverfahren, eine Wertgrenze · Seite 77
- 07.10 Gelöster Fall 2: Derselbe Auftrag unter HGB und IFRS · Seite 78
- 07.11 Aufgaben zur eigenen Bearbeitung · Seite 79
- 07.12 Erläuterte Lösungen · Seite 80
- 07.13 Gelesene Primärgrundlagen und Prüfgrenzen · Seite 81
- 08 Forderungen und Finanzinstrumente: Anspruch, Risiko und Bewertungsrahmen · Seite 82
- 08.1 Ein gebuchter Erlös ist noch kein gesicherter Zahlungseingang · Seite 82
- 08.2 Nebenbuch und Hauptbuch abstimmen · Seite 82
- 08.3 Einzelwertberichtigung als nachvollziehbare Schätzung · Seite 83
- 08.4 Uneinbringlichkeit und spätere Zahlung getrennt abwickeln · Seite 83
- 08.5 Pauschalwertberichtigung ohne doppelte Risikovorsorge · Seite 84
- 08.6 Fremdwährungsforderungen mit klarer Kursnotierung · Seite 85
- 08.7 Finanzanlagen und Umlaufwertpapiere unterscheiden · Seite 85
- 08.8 IFRS 9: Geschäftsmodell und Zahlungsströme entscheiden gemeinsam · Seite 86
- 08.9 Effektivzins und erwartete Kreditverluste auseinanderhalten · Seite 87
- 08.10 Gelöster Fall 1: Einzel- und Pauschalrisiken sauber fortschreiben · Seite 88
- 08.11 Gelöster Fall 2: IFRS-Verlustmatrix und getrennte Währungsposition · Seite 89
- 08.12 Aufgaben · Seite 89
- 08.13 Erläuterte Lösungen · Seite 90
- 08.14 Primärgrundlagen und Grenzen · Seite 91
- 09 Rückstellungen und Verbindlichkeiten: bestehende Verpflichtungen richtig erfassen · Seite 92
- 09.1 Zahlung, Aufwand und Verpflichtung unterscheiden · Seite 92
- 09.2 Verbindlichkeiten vollständig und periodengerecht erfassen · Seite 92
- 09.3 Rückstellungen nach § 249 HGB systematisch abgrenzen · Seite 93
- 09.4 Vom Erfüllungsbetrag zur abgezinsten Rückstellung · Seite 94
- 09.5 Steuerliche Unterschiede konkret benennen · Seite 94
- 09.6 Pensionsverpflichtungen als eigener Bewertungsbereich · Seite 95
- 09.7 Verbrauch, Auflösung und Rückstellungsspiegel · Seite 96
- 09.8 IAS 37: Gegenwärtige Verpflichtung, Wahrscheinlichkeit und beste Schätzung · Seite 96
- 09.9 Verlustverträge und Restrukturierungen international abgrenzen · Seite 97
- 09.10 Gelöster Fall 1: Gewährleistungsportfolio mit Bestandsfortschreibung · Seite 98
- 09.11 Gelöster Fall 2: Handels- und Steuerbarwert mit unterschiedlicher Basis · Seite 99
- 09.12 Aufgaben · Seite 99
- 09.13 Erläuterte Lösungen · Seite 100
- 09.14 Primärquellen und fachliche Grenzen · Seite 101
- 10 Eigenkapital und Gesellschaftsformen: Ergebnis, Einlage und Ausschüttung unterscheiden · Seite 102
- 10.1 Eigenkapital ist kein gesonderter Geldbestand · Seite 102
- 10.2 Die HGB-Gliederung einer Kapitalgesellschaft verstehen · Seite 102
- 10.3 Kapitalzuführung, Agio und Gesellschafterdarlehen buchen · Seite 103
- 10.4 Jahresüberschuss, Bilanzgewinn und Ausschüttung zeitlich trennen · Seite 103
- 10.5 UG-Rücklage und AG-Rücklage nicht verwechseln · Seite 104
- 10.6 Einzelunternehmen und Personengesellschaften differenziert darstellen · Seite 105
- 10.7 Eigene Anteile sind kein gewöhnliches Wertpapierportfolio · Seite 105
- 10.8 IAS 32: Der Vertragsinhalt kann die Kapitalbezeichnung überlagern · Seite 106
- 10.9 Eine belastbare Eigenkapitalfortschreibung erstellen · Seite 107
- 10.10 Gelöster Fall 1: GmbH mit Agio und wirksamer Ergebnisverwendung · Seite 108
- 10.11 Gelöster Fall 2: UG-Rücklage und getrennter IFRS-Komponentenvergleich · Seite 108
- 10.12 Aufgaben · Seite 109
- 10.13 Erläuterte Lösungen · Seite 110
- 10.14 Primärgrundlagen und Grenzen · Seite 111
- 11 Rechnungsabgrenzung und latente Steuern: zeitliche Unterschiede nachvollziehen · Seite 112
- 11.1 Das richtige Jahr ist eine eigene Bilanzierungsentscheidung · Seite 112
- 11.2 Aktive Rechnungsabgrenzung nach § 250 Absatz 1 HGB · Seite 112
- 11.3 Passive Rechnungsabgrenzung und andere Vorausleistungen · Seite 113
- 11.4 Antizipative Abgrenzung richtig von RAP trennen · Seite 113
- 11.5 Disagio als besonderer Unterschiedsbetrag · Seite 114
- 11.6 Aktuelle Steuern und latente Steuern unterscheiden · Seite 115
- 11.7 HGB-Ansatz, Verlustvorträge und Bewertungsgrenzen · Seite 115
- 11.8 Bildung, Veränderung und Ausschüttungsbindung buchen · Seite 116
- 11.9 IAS 12: ähnliche Grundidee, andere Ansatz- und Saldierungsregeln · Seite 117
- 11.10 Gelöster Fall 1: Vier Zeitabgrenzungen im Kalenderabschluss · Seite 118
- 11.11 Gelöster Fall 2: Differenzenspiegel und zwei HGB-Ausweiswege · Seite 118
- 11.12 Aufgaben · Seite 119
- 11.13 Erläuterte Lösungen · Seite 120
- 11.14 Primärgrundlagen und Grenzen · Seite 121
- 12 Jahresabschluss, GuV, Anhang und Lagebericht als zusammenhängendes Bild · Seite 122
- 12.1 Der Abschluss entsteht aus abgestimmten Einzelentscheidungen · Seite 122
- 12.2 Den erforderlichen Abschlussumfang aus Rechtsform und Größe ableiten · Seite 122
- 12.3 Aufstellungsfristen und Abschlussorganisation konkret planen · Seite 123
- 12.4 Die Bilanzgliederung sachgerecht anwenden · Seite 124
- 12.5 Gesamtkostenverfahren: Entstehungsarten und Bestandsänderung verbinden · Seite 124
- 12.6 Umsatzkostenverfahren: Absatz und Funktionen abstimmen · Seite 125
- 12.7 Der Anhang erklärt die Zahlen und die tatsächlich gewählten Methoden · Seite 125
- 12.8 Lagebericht: Vergangenheit erklären und Zukunft als Prognose kennzeichnen · Seite 126
- 12.9 Internationaler Abschluss und IFRS 18 zeitlich sauber einordnen · Seite 127
- 12.10 Gelöster Fall 1: GKV und UKV müssen dasselbe Ergebnis liefern · Seite 128
- 12.11 Gelöster Fall 2: Größenklasse und sachlicher Berichtsauftrag · Seite 128
- 12.12 Aufgaben · Seite 129
- 12.13 Erläuterte Lösungen · Seite 130
- 12.14 Primärgrundlagen und Grenzen · Seite 131
- 13 Kapitalflussrechnung, Eigenkapitalspiegel und Segmentinformationen · Seite 132
- 13.1 Drei zusätzliche Perspektiven auf denselben Abschluss · Seite 132
- 13.2 Den Finanzmittelfonds vor der Bewegung festlegen · Seite 132
- 13.3 Laufendes Geschäft, Investition und Finanzierung zuordnen · Seite 133
- 13.4 Direkte operative Rechnung aus tatsächlichen Zahlungen · Seite 134
- 13.5 Indirekte Methode: Erfolg in Mittelzufluss überleiten · Seite 134
- 13.6 Die Schlussabstimmung ist eine zwingende Rechenkontrolle · Seite 135
- 13.7 IAS 7 vor und mit IFRS 18 nicht vermischen · Seite 135
- 13.8 Eigenkapitalspiegel: Bestände und Ursachen sichtbar machen · Seite 136
- 13.9 Segmente aus der tatsächlichen Steuerung ableiten · Seite 137
- 13.10 Gelöster Fall 1: Indirekte Kapitalflussrechnung mit Verkaufserlös · Seite 138
- 13.11 Gelöster Fall 2: Eigenkapital und IFRS-Segmentschwellen · Seite 139
- 13.12 Aufgaben · Seite 139
- 13.13 Erläuterte Lösungen · Seite 140
- 13.14 Primärgrundlagen und Grenzen · Seite 141
- 14 Konzernabschluss und Kapitalkonsolidierung: aus mehreren Rechtsträgern eine wirtschaftliche Sicht bilden · Seite 142
- 14.1 Warum die Summe der Einzelabschlüsse noch kein Konzernabschluss ist · Seite 142
- 14.2 Beherrschung ist mehr als ein beliebiger Beteiligungsprozentsatz · Seite 142
- 14.3 Pflicht, Befreiung und tatsächlichen Einbeziehungskreis trennen · Seite 143
- 14.4 Einheitliche Ausgangswerte und Stichtage herstellen · Seite 144
- 14.5 Erstkonsolidierung: Beteiligung gegen anteiliges neu bewertetes Eigenkapital · Seite 144
- 14.6 Nicht beherrschende Anteile und Vollkonsolidierung verstehen · Seite 145
- 14.7 Firmenwert und negativer Unterschied sind keine beliebigen Gewinnregler · Seite 145
- 14.8 Weitere Konsolidierungsschritte konkret ausführen · Seite 146
- 14.9 IFRS-Erwerbsmethode und nicht beherrschende Anteile vergleichen · Seite 147
- 14.10 Gelöster Fall 1: Erstkonsolidierung mit stiller Reserve und Steuerlatenz · Seite 148
- 14.11 Gelöster Fall 2: Interne Ware, Schulden und Latenz · Seite 149
- 14.12 Aufgaben · Seite 149
- 14.13 Erläuterte Lösungen · Seite 150
- 14.14 Primärgrundlagen und fachlicher Umfang · Seite 151
- 15 Jahresabschlüsse aufbereiten und Kennzahlen begründet beurteilen · Seite 152
- 15.1 Die Analyse beginnt vor der ersten Division · Seite 152
- 15.2 Von der gesetzlichen Gliederung zur Analysebilanz · Seite 152
- 15.3 Bewertungsunterschiede und Bereinigungen sichtbar machen · Seite 153
- 15.4 Vermögens- und Kapitalstruktur untersuchen · Seite 154
- 15.5 Stichtagsliquidität und Working Capital · Seite 154
- 15.6 Ertrag und eingesetztes Kapital aufeinander beziehen · Seite 155
- 15.7 Bericht, Vergleich und Handlungsvorschlag · Seite 155
- 15.8 Gelöster Fall 1: Eine konsistente Analysebilanz · Seite 156
- 15.9 Gelöster Fall 2: Steigende Rendite bei sinkendem Gewinn · Seite 156
- 15.10 Aufgaben · Seite 157
- 15.11 Erläuterte Lösungen · Seite 158
- 15.12 Quellen und methodische Abgrenzung · Seite 159
- 16 Innenfinanzierungskraft, Kapitaldienst und Bonität beurteilen · Seite 160
- 16.1 Gewinn und verfügbarer Zahlungsüberschuss · Seite 160
- 16.2 Die indirekte Überleitung inhaltlich verstehen · Seite 160
- 16.3 Freier Cashflow und notwendige Reinvestition · Seite 161
- 16.4 Betriebliches Umlaufvermögen und Cash Conversion Cycle · Seite 161
- 16.5 Kapitaldienstfähigkeit sauber definieren · Seite 162
- 16.6 Rating und qualitative Informationen · Seite 163
- 16.7 Szenarien und Frühwarnung · Seite 163
- 16.8 Gelöster Fall 1: Vom Ergebnis zum Zahlungsmittelbestand · Seite 164
- 16.9 Gelöster Fall 2: Kapitaldienst und Stress · Seite 164
- 16.10 Aufgaben · Seite 165
- 16.11 Erläuterte Lösungen · Seite 165
- 16.12 Primärquelle und methodische Grenzen · Seite 166
- 17 Steuerlicher Gewinn, Einkommensteuer und elektronische Bilanzübermittlung · Seite 167
- 17.1 Drei Größen auseinanderhalten: Handelsgewinn, Steuergewinn und zu versteuerndes Einkommen · Seite 167
- 17.2 Gewinn- und Überschusseinkünfte richtig einordnen · Seite 167
- 17.3 Betriebsvermögensvergleich mit Entnahmen und Einlagen rechnen · Seite 168
- 17.4 Handels-Steuer-Überleitung in zwei nachvollziehbaren Schritten · Seite 169
- 17.5 Betriebsausgaben und konkrete Abzugsverbote anwenden · Seite 169
- 17.6 Einnahmenüberschussrechnung ist eine eigene gesetzliche Methode · Seite 170
- 17.7 Mitunternehmergewinn und persönliche Entnahme auseinanderhalten · Seite 171
- 17.8 Verlustabzug für 2026 konkret begrenzen · Seite 171
- 17.9 Einkommensteuertarif 2026 und Ermäßigungen sauber rechnen · Seite 172
- 17.10 E-Bilanz: Daten aus der fachlich abgestimmten Rechnung ableiten · Seite 173
- 17.11 Gelöster Fall 1: Vom Handelsgewinn zur Einkommensteuerabschlusszahlung · Seite 174
- 17.12 Gelöster Fall 2: EÜR, Vermögensvergleich und Mindestbesteuerung getrennt lösen · Seite 175
- 17.13 Aufgaben · Seite 176
- 17.14 Erläuterte Lösungen · Seite 177
- 17.15 Primärgrundlagen und fachliche Grenzen · Seite 178
- 18 Körperschaftsteuer: Einkommen, Beteiligungen und Steuerabschluss der Kapitalgesellschaft · Seite 179
- 18.1 Gesellschaft und Gesellschafter sind verschiedene Steuersubjekte · Seite 179
- 18.2 Vom Jahresüberschuss zum körperschaftsteuerlichen Einkommen · Seite 179
- 18.3 Verdeckte Gewinnausschüttung anhand des konkreten Vorteils erkennen · Seite 180
- 18.4 Verdeckte Einlage und steuerliches Einlagekonto auseinanderhalten · Seite 181
- 18.5 Dividenden nach § 8b mit Beteiligungsgrenze prüfen · Seite 181
- 18.6 Anteilsveräußerung und Gewinnminderung getrennt beurteilen · Seite 182
- 18.7 Spenden nach zwei Höchstbetragswegen begrenzen · Seite 183
- 18.8 Verlustvortrag und Anteilseignerwechsel nicht isoliert betrachten · Seite 183
- 18.9 Zinsschranke und Organschaft als zusätzliche Spezialprüfungen · Seite 184
- 18.10 Steuersätze, Rundung und Abschlusszahlung für den richtigen Zeitraum · Seite 185
- 18.11 Gelöster Fall 1: Vollständige Einkommensermittlung mit Spende und Steuerkonten · Seite 185
- 18.12 Gelöster Fall 2: Dividenden, Anteilsverkauf und Jahressteuersatz · Seite 186
- 18.13 Aufgaben · Seite 187
- 18.14 Erläuterte Lösungen · Seite 188
- 18.15 Primärgrundlagen und Grenzen · Seite 189
- 19 Gewerbesteuer: Gewerbeertrag, Messbetrag und Rückstellung verlässlich entwickeln · Seite 190
- 19.1 Die Gewerbesteuer hat eine eigene Bemessungsgrundlage · Seite 190
- 19.2 Hinzurechnungen nur auf tatsächlich abgezogene passende Aufwendungen anwenden · Seite 190
- 19.3 Gewichtung, gemeinsamer Freibetrag und Viertelhinzurechnung · Seite 191
- 19.4 Grundbesitzkürzung nach dem aktuellen Recht behandeln · Seite 192
- 19.5 Beteiligungserträge: Zehn Prozent sind nicht fünfzehn Prozent · Seite 192
- 19.6 Weitere Kürzungen und Spenden ohne Doppelberücksichtigung · Seite 193
- 19.7 Gewerbeverlust: sechzig Prozent statt unbesehenem ESt-Prozentsatz · Seite 193
- 19.8 Abrundung, Freibetrag, Messzahl und Hebesatz in richtiger Reihenfolge · Seite 194
- 19.9 Jahressteuer und Gewerbesteuerrückstellung abstimmen · Seite 195
- 19.10 Erklärung, Grundlagenbescheid, Zerlegung und persönliche Ermäßigung · Seite 195
- 19.11 Gelöster Fall 1: GmbH mit Finanzierung und zwölfprozentiger Beteiligung · Seite 196
- 19.12 Gelöster Fall 2: Einzelunternehmer, Ermäßigung und getrennter Verlustvergleich · Seite 197
- 19.13 Aufgaben · Seite 197
- 19.14 Erläuterte Lösungen · Seite 198
- 19.15 Primärgrundlagen und Grenzen · Seite 199
- 20 Umsatzsteuer im Inland: Leistung, Rechnung, Vorsteuer und Anmeldung · Seite 200
- 20.1 Die Prüfungsreihenfolge beginnt beim tatsächlichen Umsatz · Seite 200
- 20.2 Lieferung, sonstige Leistung und unentgeltliche Wertabgabe · Seite 200
- 20.3 Bemessungsgrundlage, Steuersatz und Bruttorechnung trennen · Seite 201
- 20.4 Steuerbefreiung und Kleinunternehmerregelung mit ihren Folgen prüfen · Seite 202
- 20.5 Sollbesteuerung, Istbesteuerung und Anzahlung richtig periodisieren · Seite 202
- 20.6 Rechnungskontrolle und strukturierte E-Rechnung · Seite 203
- 20.7 Vorsteuerabzug dem Grunde und der Höhe nach bestimmen · Seite 204
- 20.8 Entgeltänderung, falscher Steuerausweis und Schuldnerwechsel · Seite 204
- 20.9 Vorsteuerberichtigung bei später geänderter Nutzung · Seite 205
- 20.10 Voranmeldung und Jahreserklärung abstimmen · Seite 206
- 20.11 Gelöster Fall 1: Zwei Steuersätze, Nachlässe und gemischte Vorsteuer · Seite 206
- 20.12 Gelöster Fall 2: Anzahlung, Endrechnung und späterer Nutzungswechsel · Seite 207
- 20.13 Aufgaben · Seite 208
- 20.14 Erläuterte Lösungen · Seite 209
- 20.15 Primärgrundlagen und Grenzen · Seite 210
- 21 Umsatzsteuer bei Auslandsgeschäften: Warenwege, Dienstleistungen und Meldungen · Seite 211
- 21.1 Die Grenze ist ein Merkmal des Sachverhalts, keine fertige Steuerlösung · Seite 211
- 21.2 Innergemeinschaftliche Lieferungen: materielle Voraussetzungen und Belege · Seite 211
- 21.3 Erwerbe aus anderen Mitgliedstaaten und die richtige Erwerbsbesteuerung · Seite 212
- 21.4 Ausfuhr und Einfuhr: Umsatzsteuer und Zoll auseinanderhalten · Seite 213
- 21.5 Sonstige Leistungen: Grundregeln und wichtige Ausnahmen · Seite 214
- 21.6 Fernverkäufe, elektronische Leistungen und OSS · Seite 214
- 21.7 Meldung, Rechnung und Kontrolle · Seite 215
- 21.8 Gelöster Fall 1: Waren und Beratungen in einem Monatsabschluss · Seite 217
- 21.9 Gelöster Fall 2: Einfuhr und OSS getrennt abrechnen · Seite 217
- 21.10 Aufgaben zur selbstständigen Bearbeitung · Seite 218
- 21.11 Getrennte Lösungen · Seite 219
- 21.12 Quellen und Abgrenzung · Seite 221
- 22 Abgabenordnung: Erklärungen, Bescheide, Fristen und Korrekturen · Seite 222
- 22.1 Materiell richtige Steuer und verfahrensrechtlich wirksame Entscheidung · Seite 222
- 22.2 Buchführung und Beweisgrundlage · Seite 222
- 22.3 Erklärungspflicht und Abgabefrist · Seite 223
- 22.4 Bekanntgabe und Einspruchsfrist · Seite 223
- 22.5 Einspruch, Zahlung und die passende Korrektur · Seite 224
- 22.6 Festsetzungsfrist und nachträgliche Fehler · Seite 225
- 22.7 Nebenleistungen richtig rechnen · Seite 225
- 22.8 Außenprüfung und geordnete Kommunikation · Seite 226
- 22.9 Gelöster Fall 1: Zugang, Einspruch und Zahlungsplanung · Seite 227
- 22.10 Gelöster Fall 2: Drei Nebenleistungen und Festsetzungsfrist · Seite 228
- 22.11 Aufgaben · Seite 228
- 22.12 Getrennte Lösungen · Seite 230
- 22.13 Quellen und Prüfgrenze · Seite 231
- 23 Lohnsteuer, Grunderwerbsteuer und Grundsteuer im Rechnungswesen · Seite 232
- 23.1 Drei Steuern mit unterschiedlichen Auslösern · Seite 232
- 23.2 Lohnsteuer: Schuldner, Einbehalt und ELStAM · Seite 232
- 23.3 Laufender Arbeitslohn und sonstige Bezüge · Seite 233
- 23.4 Anmeldung, Zahlung, Bescheinigung und Haftung · Seite 233
- 23.5 Grunderwerbsteuer: Tatbestand, Gegenleistung und Satz · Seite 234
- 23.6 Anteilsvorgänge und Anzeigepflichten nach aktuellem Recht · Seite 235
- 23.7 Bilanzierung der Erwerbssteuer und laufende Grundsteuer · Seite 235
- 23.8 Grundsteuerbescheid, Fälligkeit und Fehlerzuordnung · Seite 236
- 23.9 Gelöster Fall 1: Lohnabrechnung und Abführungsverbindlichkeit · Seite 237
- 23.10 Gelöster Fall 2: Grundstückskauf und jährliche Belastung · Seite 238
- 23.11 Aufgaben · Seite 239
- 23.12 Getrennte Lösungen · Seite 240
- 23.13 Quellen und tatsächlicher Prüfungsumfang · Seite 241
- 24 Internationales Steuerrecht: Steuerpflicht, Doppelbesteuerung und Verrechnungspreise · Seite 242
- 24.1 Eine geordnete Prüfungsfolge für zwei Rechtsordnungen · Seite 242
- 24.2 Nationale Steuerpflicht und abkommensrechtliche Ansässigkeit · Seite 242
- 24.3 Betriebsstätte und Zuordnung von Unternehmensgewinnen · Seite 243
- 24.4 Freistellung und Progressionsvorbehalt · Seite 244
- 24.5 Anrechnung und Abzug ausländischer Steuer · Seite 244
- 24.6 Quellensteuerbegrenzung und Entlastungsverfahren · Seite 245
- 24.7 Verrechnungspreise und wirtschaftliche Doppelbesteuerung · Seite 246
- 24.8 Hinzurechnungsbesteuerung und geordnete Konfliktlösung · Seite 246
- 24.9 Gelöster Fall 1: Produktionsbetriebsstätte und Methodenvergleich · Seite 247
- 24.10 Gelöster Fall 2: Anrechnung und gesonderte Hinzurechnung · Seite 248
- 24.11 Aufgaben · Seite 249
- 24.12 Getrennte Lösungen · Seite 250
- 24.13 Quellen und Reichweite · Seite 251
- 25 Finanzplanung und Liquidität steuern · Seite 252
- 25.1 Zahlungsfähigkeit als eigene Steuerungsaufgabe · Seite 252
- 25.2 Planungshorizonte und Verbindlichkeit · Seite 252
- 25.3 Daten vom Geschäftsvorgang bis zur Zahlung · Seite 253
- 25.4 Zahlungsprofile aus Umsatz und Einkauf ableiten · Seite 253
- 25.5 Direkten Finanzplan aufstellen und abstimmen · Seite 254
- 25.6 Finanzierungslücke und verfügbare Linie · Seite 254
- 25.7 Szenarien und Sensitivität · Seite 255
- 25.8 Zahlungsplan und rechtliche Krisenprüfung · Seite 255
- 25.9 Durchgerechneter Fall A: Monatsplan mit Mindestreserve · Seite 256
- 25.10 Durchgerechneter Fall B: Positiver Monatsabschluss verdeckt Unterdeckung · Seite 256
- 25.11 Aufgaben · Seite 257
- 25.12 Erläuterte Lösungen · Seite 258
- Quellen und Lesegrenzen · Seite 259
- 26 Kapital beschaffen und Finanzierungen absichern · Seite 260
- 26.1 Finanzierungsbedarf vor Produktauswahl · Seite 260
- 26.2 Eigenfinanzierung und Beteiligung · Seite 260
- 26.3 Innenfinanzierung und Kapitalfreisetzung · Seite 261
- 26.4 Darlehen und kurzfristige Kreditformen · Seite 261
- 26.5 Tilgungsformen und Zahlungsbelastung · Seite 262
- 26.6 Vollständige Finanzierungskosten vergleichen · Seite 262
- 26.7 Kreditsicherheiten und ihre Grenzen · Seite 263
- 26.8 Leasing im Finanzierungsvergleich und Abschluss · Seite 264
- 26.9 Durchgerechneter Fall A: Drei Tilgungsformen · Seite 264
- 26.10 Durchgerechneter Fall B: Leasingnehmer nach IFRS 16 · Seite 265
- 26.11 Aufgaben · Seite 265
- 26.12 Erläuterte Lösungen · Seite 266
- Quellen und Lesegrenzen · Seite 267
- 27 Investitionen vergleichen und Entscheidungen begründen · Seite 269
- 27.1 Entscheidung, Alternative und relevante Daten · Seite 269
- 27.2 Kostenvergleich als statische Näherung · Seite 269
- 27.3 Gewinn, Rentabilität und statische Amortisation · Seite 270
- 27.4 Zeitwert und Kapitalwert · Seite 270
- 27.5 Annuität und interner Zins · Seite 271
- 27.5a Internen Zins durch Interpolation bestimmen · Seite 272
- 27.6 Dynamische Amortisation und Risiko · Seite 273
- 27.7 Nutzwert, Zwangskriterien und Entscheidungsvorlage · Seite 273
- 27.8 Durchgerechneter Fall A: Kosten, Gewinn und Rückfluss · Seite 274
- 27.9 Durchgerechneter Fall B: Kapitalwert und kritischer Überschuss · Seite 275
- 27.10 Aufgaben · Seite 275
- 27.11 Erläuterte Lösungen · Seite 276
- Quellen und Lesegrenzen · Seite 277
- 28 Zahlungsverkehr organisieren und Währungsrisiken steuern · Seite 278
- 28.1 Vom berechtigten Anspruch zur abgestimmten Zahlung · Seite 278
- 28.2 Zahlungsarten und Kontrollen · Seite 278
- 28.3 Manipulation und Datenqualität · Seite 279
- 28.4 Kursnotation und wirtschaftliche Richtung · Seite 279
- 28.5 Arten des Währungsrisikos · Seite 280
- 28.6 Operative und finanzielle Absicherung · Seite 280
- 28.7 Fremdwährungsbewertung nach HGB · Seite 281
- 28.8 Bewertungseinheit und Dokumentation · Seite 282
- 28.8a IAS 21: funktionale Währung und Einzelvorgänge · Seite 282
- 28.8b Ausländischen Abschluss in die Konzernwährung übertragen · Seite 283
- 28.8c IFRS 9: Voraussetzungen und Sicherungsarten · Seite 284
- 28.8d Cashflow-Hedge, Reserve und spätere Verwendung · Seite 284
- 28.8e Dokumentäre Zahlungsabwicklung · Seite 285
- 28.9 Durchgerechneter Fall A: Verbindlichkeit über den Jahreswechsel · Seite 288
- 28.10 Durchgerechneter Fall B: Terminbindung und Option · Seite 288
- 28.11 Aufgaben · Seite 289
- 28.12 Erläuterte Lösungen · Seite 290
- Quellen und Lesegrenzen · Seite 291
- 29 Kostenarten erfassen und vom neutralen Ergebnis abgrenzen · Seite 292
- 29.1 Wofür die interne Rechnung andere Fragen stellt · Seite 292
- 29.2 Auszahlung, Ausgabe, Aufwand und Kosten · Seite 292
- 29.3 Neutrale Positionen und Zweckaufwand · Seite 293
- 29.4 Materialkosten nach Menge und Wert · Seite 293
- 29.5 Personalkosten und zeitliche Zuordnung · Seite 294
- 29.6 Kalkulatorische Abschreibung und Kapitalzins · Seite 295
- 29.7 Wagnisse, weitere Kosten und Zuordnungsmerkmale · Seite 295
- 29.8 Durchgerechneter Fall A: Finanzbuchhaltung zur Betriebsergebnisrechnung · Seite 296
- 29.9 Durchgerechneter Fall B: Material- und Personalbasis · Seite 296
- 29.10 Aufgaben · Seite 297
- 29.11 Erläuterte Lösungen · Seite 298
- Quellen, Methodenbasis und Abgrenzung · Seite 299
- 30 Kostenstellenrechnung und Betriebsabrechnungsbogen · Seite 300
- 30.1 Aus Gesamtkosten steuerbare Bereiche machen · Seite 300
- 30.2 Primäre Kosten zuordnen · Seite 300
- 30.3 Aufbau des Betriebsabrechnungsbogens · Seite 301
- 30.4 Anbauverfahren und seine Grenzen · Seite 301
- 30.5 Stufenleiterverfahren · Seite 302
- 30.6 Gleichungsverfahren · Seite 302
- 30.7 Zuschlagssätze richtig beziehen · Seite 303
- 30.8 Durchgerechneter Fall A: BAB zu Stückselbstkosten · Seite 304
- 30.9 Durchgerechneter Fall B: Gegenseitige Hilfsleistungen · Seite 304
- 30.10 Aufgaben · Seite 305
- 30.11 Erläuterte Lösungen · Seite 305
- Methodenbasis und Grenzen · Seite 306
- 31 Kostenträger kalkulieren und Betriebserfolg ermitteln · Seite 307
- 31.1 Vom Kostenbereich zum Produkt und Auftrag · Seite 307
- 31.2 Divisionskalkulation · Seite 307
- 31.3 Äquivalenzziffern und Kuppelprodukte · Seite 308
- 31.4 Differenzierte Zuschlagskalkulation · Seite 308
- 31.5 Maschinenstundensatz und Auftragsbezug · Seite 309
- 31.6 Von Selbstkosten zum Angebotspreis · Seite 310
- 31.7 Kostenträgerzeitrechnung und Bestandsänderung · Seite 310
- 31.8 Durchgerechneter Fall A: Produziert ist nicht verkauft · Seite 311
- 31.9 Durchgerechneter Fall B: Auftrag und rückwärts kalkulierter Listenpreis · Seite 311
- 31.10 Aufgaben · Seite 312
- 31.11 Erläuterte Lösungen · Seite 313
- Quellen und Abgrenzung · Seite 314
- 32 Deckungsbeiträge und relevante Entscheidungsgrößen · Seite 315
- 32.1 Warum verteilte Vollkosten nicht jede Entscheidung beantworten · Seite 315
- 32.2 Einstufiger Deckungsbeitrag · Seite 315
- 32.3 Mehrstufige Deckungsbeiträge · Seite 316
- 32.4 Gewinnschwelle und Zielergebnis · Seite 316
- 32.5 Zusatzauftrag ohne und mit Engpass · Seite 317
- 32.6 Produktionsprogramm bei einem Engpass · Seite 317
- 32.7 Eigenfertigung, Fremdbezug und weitere relevante Grenzen · Seite 318
- 32.8 Durchgerechneter Fall A: Engpass und verdrängter Beitrag · Seite 318
- 32.9 Durchgerechneter Fall B: Fremdbezug mit Alternativnutzung · Seite 319
- 32.10 Aufgaben · Seite 319
- 32.11 Erläuterte Lösungen · Seite 320
- Methodenbasis und Grenzen · Seite 321
- 33 Plankosten, Prozesskosten und Kostenmanagement · Seite 322
- 33.1 Planungsgrößen als überprüfbare Erwartung · Seite 322
- 33.2 Starre und flexible Planung · Seite 322
- 33.3 Sollkosten, verrechnete Plankosten und Abweichungen · Seite 323
- 33.4 Grenzplankosten und Preis-Mengen-Zerlegung · Seite 323
- 33.5 Prozesskosten und Kostentreiber · Seite 324
- 33.6 Zielkosten und konstruktive Kostenbeeinflussung · Seite 324
- 33.7 Lebenszyklus und kontinuierliche Verbesserung · Seite 325
- 33.8 Durchgerechneter Fall A: Flexible Plankosten · Seite 325
- 33.9 Durchgerechneter Fall B: Prozesskosten statt Stückschlüssel · Seite 326
- 33.10 Aufgaben · Seite 326
- 33.11 Erläuterte Lösungen · Seite 327
- Methodenbasis und Grenzen · Seite 328
- 34 Internes Kontrollsystem und Risikomanagement im Rechnungswesen · Seite 329
- 34.1 Ziele und Verantwortlichkeit · Seite 329
- 34.2 Prozess verstehen und Risiken bestimmen · Seite 329
- 34.3 Vorbeugende und aufdeckende Kontrollen · Seite 330
- 34.4 Buchführungsdaten, Änderungen und Aufbewahrung · Seite 330
- 34.5 IT-Zugriff, Schnittstellen und Änderungsmanagement · Seite 331
- 34.6 Datensicherung und Betriebsfortführung · Seite 331
- 34.7 Risikobewertung und Restrisiko · Seite 332
- 34.8 Durchgerechneter Fall A: Zahlungsdaten und Kontrollnachweis · Seite 333
- 34.9 Durchgerechneter Fall B: Schnittstellenkontrolle · Seite 333
- 34.10 Aufgaben · Seite 334
- 34.11 Erläuterte Lösungen · Seite 334
- Quellen und tatsächliche Lesegrenzen · Seite 336
- 35 Verständlich kommunizieren und im Rechnungswesen verantwortlich zusammenarbeiten · Seite 337
- Fachliche Richtigkeit muss beim Empfänger ankommen · Seite 337
- Beobachtung, Erklärung und Bewertung unterscheiden · Seite 337
- Fragen stellen und aktiv zuhören · Seite 338
- Rückmeldung geben, ohne Menschen zu etikettieren · Seite 338
- Zusammenarbeit über Abteilungsgrenzen organisieren · Seite 339
- Geeignete Kanäle und nachvollziehbare Besprechungen · Seite 339
- Finanzinformationen präsentieren · Seite 339
- Ethische Verantwortung im Rechnungswesen · Seite 340
- Interessenkonflikte und Druck sachlich bearbeiten · Seite 340
- Konflikte verstehen und tragfähige Vereinbarungen finden · Seite 341
- Kennzahlen gemeinsam definieren und Verzerrungen erkennen · Seite 341
- Schriftliche Entscheidungsvorlagen praktisch aufbauen · Seite 342
- Praxisfall 35A: Eine Planabweichung ehrlich erklären · Seite 342
- Praxisfall 35B: Lieferantenkonflikt und Befugnis · Seite 343
- Aufgaben zur selbstständigen Bearbeitung · Seite 343
- Erläuterte Lösungen · Seite 344
- Amtliche Grundlage und Grenzen · Seite 345
- 36 Personal auswählen, Arbeit steuern und Gesundheit schützen · Seite 346
- Personalbedarf aus Aufgaben und Leistungsanforderungen ableiten · Seite 346
- Anforderungsprofile und sachliche Auswahlkriterien · Seite 346
- Einsatz, Einarbeitung und Vertretung organisieren · Seite 347
- Führung situationsgerecht gestalten · Seite 348
- Motivation, Rückmeldung und Entwicklung · Seite 348
- Arbeitszeit und Ruhezeit tatsächlich einplanen · Seite 349
- Gefährdungen beurteilen und wirksamen Schutz gestalten · Seite 349
- Beteiligung und lernförderliche Arbeitsorganisation · Seite 350
- Vertragsbedingungen, Befristung und Beendigung unterscheiden · Seite 350
- Inklusion und faire Beurteilung konkret gestalten · Seite 351
- Praxisfall 36A: Kapazität und Qualifikation · Seite 351
- Praxisfall 36B: Später Abschluss und neuer Arbeitsbeginn · Seite 352
- Aufgaben zur selbstständigen Bearbeitung · Seite 352
- Erläuterte Lösungen · Seite 353
- Amtliche Grundlage und Quellenumfang · Seite 354
- 37 Berufsausbildung planen und berufliche Entwicklung fördern · Seite 355
- Ausbildung und Weiterbildung verfolgen unterschiedliche Ausgangspunkte · Seite 355
- Voraussetzungen einer betrieblichen Ausbildung klären · Seite 355
- Ausbildungsordnung in einen betrieblichen Lernweg übersetzen · Seite 356
- Vertrag und grundlegende Pflichten kennen · Seite 356
- Lernen an vollständigen beruflichen Aufgaben · Seite 357
- Rückmeldung und Lernkontrolle · Seite 357
- Berufsschule und Prüfung in der Einsatzplanung · Seite 358
- Beendigung und Ausbildungszeugnis · Seite 358
- Weiterbildung planen, auswählen und evaluieren · Seite 359
- Lernpflichten und angemessene Ausbildungsbedingungen · Seite 359
- Eine Lernaufgabe schrittweise in Selbstständigkeit überführen · Seite 360
- Coaching und beruflichen Transfer unterscheiden · Seite 360
- Praxisfall 37A: Berufsschule und Verlängerung · Seite 360
- Praxisfall 37B: Weiterbildung und unterschiedliche Zeitarten · Seite 361
- Aufgaben zur selbstständigen Bearbeitung · Seite 361
- Erläuterte Lösungen · Seite 362
- Amtliche Grundlage und Abgrenzung · Seite 363
- 38 Projekte im Rechnungswesen planen, steuern und abschließen · Seite 364
- Ein Projekt ist eine zeitlich begrenzte Veränderungsaufgabe · Seite 364
- Auftrag, Ziele und Grenzen klären · Seite 364
- Interessengruppen und Projektorganisation · Seite 365
- Vorgehen passend zur Aufgabe wählen · Seite 365
- Arbeitspakete, Abhängigkeiten und Ressourcen planen · Seite 365
- Budget, Risiko und Wirtschaftlichkeit · Seite 366
- Fortschritt und Abweichung sachlich steuern · Seite 366
- Änderungen und Qualität kontrollieren · Seite 367
- Projektgruppe führen und Veränderungen verankern · Seite 367
- Abschluss und Übergabe · Seite 368
- Anforderungen, Prioritäten und Aufwand belastbar vorbereiten · Seite 368
- Qualität einer Fortschrittsmessung überprüfen · Seite 369
- Lernen aus dem Projekt in den Betrieb übertragen · Seite 369
- Praxisfall 38A: Ein einfacher Netzplan · Seite 369
- Praxisfall 38B: Aufwand und Fortschritt unterscheiden · Seite 370
- Aufgaben zur selbstständigen Bearbeitung · Seite 370
- Erläuterte Lösungen · Seite 371
- Amtlicher Bezug und Grenzen der Methoden · Seite 372
- 39 Prüfungsweg, Bewertung und systematische Vorbereitung · Seite 373
- 39.1 Abschluss und tatsächlich geltende Grundlage · Seite 373
- 39.2 Zulassung und Nachweise · Seite 373
- 39.3 Schriftliche Prüfung mit vernetzten Aufgaben · Seite 374
- 39.4 Mündliche Prüfung und Themenwahl · Seite 374
- 39.5 Bestehen und Reihenfolge der Rundung · Seite 375
- 39.6 Aktuelle Wiederholung und Übergänge · Seite 376
- 39.7 Hilfsmittel, Rechtsstand und weitere Qualifikationen · Seite 377
- 39.8 Durchgerechneter Fall A: Bestehen und richtige Rundung · Seite 377
- 39.9 Durchgerechneter Fall B: Wiederholung und Präsentationsthema · Seite 378
- 39.10 Aufgaben · Seite 378
- 39.11 Erläuterte Lösungen · Seite 379
- Quellen und Lesegrenzen · Seite 380
- 40 Integriertes Abschlusstraining mit erläuterten Lösungen · Seite 381
- 40.1 Vernetzte Situationen eigenständig bearbeiten · Seite 381
- 40.2 Daten, Perspektiven und Kontrollen verbinden · Seite 381
- 40.3 Gelöster Integrationsfall A: Investition einer GmbH · Seite 382
- 40.4 Gelöster Integrationsfall B: Abschluss, Ausland und Kostenkontrolle · Seite 384
- 40.5 Eigene Aufgaben zur selbstständigen Bearbeitung · Seite 386
- 40.6 Vollständig erläuterte Lösungen · Seite 387
- 40.7 Auswertung und weiterer Lernweg · Seite 388
- Quellen und Nachweise · Seite 388
- Quellen und weiterer Lernweg · Seite 390
Prüfungsweg und Quellen
Die Gliederung folgt den sieben Handlungsbereichen und 45 nummerierten gesetzlichen Qualifikationsinhalten des § 7 der Bilanzbuchhalter-Bachelor-Professional-Fortbildungsprüfungsverordnung. Berücksichtigt wird die seit dem 10. November 2026 geänderte Prüfungsverordnung. Die vollständige kostenpflichtige DIHK-Handreichung wurde nicht eingesehen; ein Abgleich mit diesem nicht vorliegenden Volltext wird nicht behauptet.
Bearbeite alle sieben Handlungsbereiche vernetzt. Trenne handelsrechtliche, steuerliche, internationale, kostenrechnerische und liquiditätsbezogene Rechnungen. Eigene Unternehmen, Zinssätze und Daten der Lehrfälle sind ausdrücklich Modellannahmen. Später wirksame Rechtsänderungen werden zeitlich eingeordnet.
Stand der Ausgabe
Redaktionelle Neufassung vom 20. November 2026. Die bisherige 69-seitige Ausgabe wurde durch neu ausgearbeitete Fachtexte ersetzt. Ausarbeitung und Kontrolle erfolgten KI-gestützt. Eine unabhängige menschliche Fachabnahme oder amtliche Prüfungsfreigabe liegt nicht vor. Die eigenen Aufgaben und Modellprüfungen sind Lernaufgaben, keine amtlichen IHK-Prüfungsaufgaben.
Lieferumfang und Nutzung
Vollständiges deutsches A4-PDF mit Cover, Rückseite, Fachkapiteln, Fällen, Aufgaben, Lösungen und Quellen. Nicht enthalten sind ein gedrucktes Buch, Unterricht, Prüfungsgebühren oder kostenpflichtige externe Zugänge. Der Buchkauf ersetzt keine vorgeschriebene Ausbildung, Prüfung oder Zulassung.
Für den persönlichen Gebrauch gemäß den PDF-Buch-Nutzungsbedingungen. Das bestehende Lizenzsystem ordnet den Download deiner Bestellung zu.